

1. Une croissance américaine sous perfusion technologique
L’intelligence artificielle est devenue le principal moteur macroéconomique des États-Unis, représentant à elle seule environ un tiers de la croissance globale du pays, selon Oxford Economics (Reuters, 2 nov. 26). Sans ce stimulus technologique, l’économie américaine afficherait un visage bien plus sombre : privée de l’essor spectaculaire de la construction de centres de données, dont les dépenses mensuelles ont été multipliées par cinq depuis la fin de 2022 (source) et de l’effet de richesse créé par la bourse, la progression du PIB réel s’effondrerait à un rythme anémique de 1,4 % (annualisé au premier semestre de 2026) (source).
Sans cette perfusion, l’économie flirterait déjà avec la récession, car les secteurs traditionnels (immobilier, manufacturier) étouffent sous des taux d’intérêt qui atteignent 7,5 %. Cette distorsion est flagrante sur les marchés financiers : alors qu’une grande partie des entreprises du S&P 500 affichent un rendement négatif depuis le début de l’année, seule une poignée de méga-capitalisations liées à la bulle IA maintient artificiellement l’indice à la hausse.
Cependant, ce moteur de croissance repose sur des fondations fragiles. Si l’on gratte sous la surface de ces performances boursières, on découvre que la rentabilité réelle du secteur est en grande partie une illusion.
2. L’illusion des profits de l’IA : Une économie en circuit fermé
Ceux qui protègent l’industrie de l’intelligence artificielle et rejettent l’idée d’une bulle IA affirment que les profits du secteur sont massifs et que les marges sont énormes. Pourtant, la réalité comptable est tout autre : l’immense majorité de cet argent ne provient pas du client final, mais d’un carrousel d’investissements entre géants de la tech.
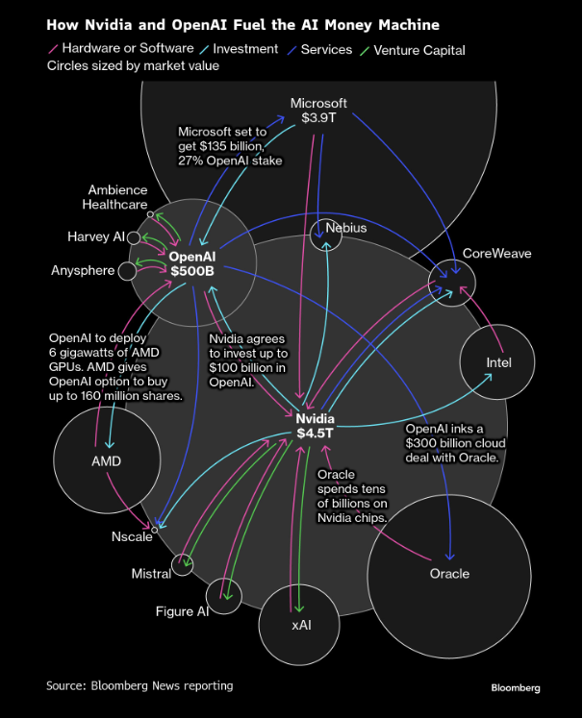
La multiplication des investissements croisés et des partenariats financiers dans l’écosystème de l’IA soulève des interrogations sur la rentabilité économique finale de ces dépenses et sur la capacité de la demande à les soutenir durablement. Les entreprises injectent des milliards de dollars sans aucune certitude quant à la rentabilité future, guidées par la peur stratégique de perdre la course. Elles construisent d’immenses “autoroutes numériques” sans savoir si les usagers seront au rendez-vous à l’image de Cisco au début de l’année 2000. Pour l’instant, les abonnements grand public génèrent peu de revenus et les marges y sont extrêmement minces. Contrairement au modèle logiciel classique (SaaS) où l’ajout d’un utilisateur ne coûte presque rien, l’acquisition d’un client dans l’IA s’avère très onéreuse. Chaque nouvel utilisateur représente une charge financière, car la moindre requête exige une puissance de calcul et une infrastructure électrique colossales en arrière-plan.
Les chiffres confirment cette fragilité : aux États-Unis, les données de la Bank of America révèle que seulement 3 % des ménages paient pour un service d’IA (source). Selon des données financières, un géant comme OpenAI ne dégage que 33 % de marge brute, ce qui est très bas pour le secteur technologique (source). Pire encore, si les clients utilisent les outils de façon plus intense, cette rentabilité peut s’effondrer et devenir négative.
Ce décalage mathématique entre les dépenses astronomiques et les revenus réels des clients indique que la bulle pourrait être proche de son point de rupture. Lorsque le marché réalisera que l’argent ne rentre pas (ce qui commence déjà à être le cas), le coup d’arrêt des investissements provoquera le ralentissement économique redouté au premier paragraphe, créant un point de bascule historique pour les valeurs refuges.
3. Le point de bascule de la bulle IA : Quel lien avec l’or et l’argent ?
Actuellement, les métaux précieux évoluent dans un contexte cyclique défavorable, l’or et l’argent souffrant de la perception que l’inflation persistante provoquera des hausses de taux de la Fed. Le catalyseur capable de réveiller ce secteur est précisément le ralentissement économique provoqué par les fissures de la tech. Les premiers signes de fatigue sont déjà visibles : les géants de l’IA se font détruire en bourse à la sortie de leurs résultats financiers dès qu’ils annoncent des dépenses en capital (CapEx) de plus en plus élevées et non rentabilisées. Les corrections récentes sont brutales : Alphabet (Google) a écopé d’une baisse de 10 %, Amazon a chuté de 11 % et Intel s’est effondré de plus de 28 % et tout ça en une seule journée (Yahoo Finance).
Ces secousses prouvent que Wall Street perd patience. Face à cette stagnation économique naissante, la Fed pourrait se retrouver contrainte d’interrompre son resserrement monétaire pour pivoter vers une baisse des taux d’intérêt. Historiquement, l’or et l’argent subissent toujours une phase de purge finale sous la pression des taux hauts avant d’amorcer un puissant marché haussier. Le schéma semble se répéter: la hausse des taux écrase d’abord les métaux, puis, lorsque l’économie flanche, le véritable boom des métaux précieux se déclenche.
4. Exemples historiques concrets du cycle décrit
L’histoire macroéconomique valide cette transition logique entre l’éclatement d’un cycle de surinvestissement et le réveil de l’or (sources : FRED et Word Gold Council) :
- Le choc pétrolier et le pivot de 1974 : Au début des années 1970, la Fed a agressivement monté ses taux jusqu’à un sommet de 13 % en juillet 1974 pour combattre l’inflation. L’or a d’abord stagné sous cette pression. Cependant, dès que l’économie américaine est entrée en récession et que la Fed a été forcée de baisser ses taux à 5,25 % en 1975, l’or a entamé dès 1976 une progression historique, passant d’environ 35 $ l’once en 1971 à un sommet spectaculaire de 850 $ l’once en janvier 1980.
- L’éclatement de la bulle Internet en 2000 : En 1999 et début 2000, la Fed maintenait des taux élevés à 6,5 % pour freiner l’exubérance de la bulle des Dot-Coms, ce qui écrasait l’or à des plus bas historiques (autour de 255 $ l’once). Dès que la bulle Internet a éclaté et que l’économie a ralenti, la Fed a drastiquement coupé ses taux jusqu’à 1 % en 2003. Ce pivot a marqué le coup d’envoi d’un grand marché haussier de l’or qui a duré une décennie.
- La crise financière globale de 2007-2008 : Juste avant la crise des subprimes, les taux de la Fed à 5,25 % exerçaient une forte pression sur les métaux. En 2008, au pire de la panique bancaire, l’or a subi une purge initiale rapide de 34 % due à des liquidations forcées. Mais dès que la Fed a ramené ses taux à 0 % pour sauver l’économie, l’or a explosé pour passer de 700 $ à un record de 1 921 $ l’once en 2011.
Mon avis : Une opportunité historique face aux fissures de la Tech
À mon avis, le marché nous offre actuellement une opportunité en or et c’est le moment d’accumuler encore plus de métaux précieux car les choses pourraient aller très vite si la bulle IA éclate. Nous nous rapprochons de plus en plus de ce point d’inflexion historique où l’économie américaine stagne et où la Fed se doit d’abaisser ses taux. Après les années exceptionnelles que l’or vient de connaître, une correction à la baisse était tout à fait saine et inévitable, ce n’est donc qu’un beau repli technique qui nous offre un excellent point d’entrée avant le grand retournement macroéconomique.
Par Nathan Grondin et Pascal Charpentier
N’hésitez pas à communiquer avec nous pour découvrir notre offre en placement. Il nous fera plaisir de vous aider à saisir des opportunités sur les marchés financiers.
Cette information a été préparée par Pascal Charpentier qui est un gestionnaire de portefeuille pour iA Gestion privée de patrimoine inc. et ne reflète pas nécessairement l’opinion de iA Gestion privée de patrimoine inc. L’information contenue dans le présent bulletin provient de sources jugées fiables, mais nous ne pouvons pas garantir son exactitude ni sa fiabilité. Les opinions exprimées sont fondées sur une analyse et une interprétation remontant à la date de publication. Elles peuvent changer sans préavis. De plus, elles ne constituent ni une offre ni une sollicitation d’achat ou de vente des titres mentionnés. L’information contenue dans le présent document peut ne pas s’appliquer à tous les types d’investisseurs. Le gestionnaire de portefeuille ne peut ouvrir des comptes que dans les provinces où il est inscrit.
iA Gestion privée de patrimoine inc. est membre du Fonds canadien de protection des investisseurs et de l’Organisme canadien de réglementation des investissements. iA Gestion privée de patrimoine est une marque de commerce et un autre nom sous lequel iA Gestion privée de patrimoine inc. exerce ses activités.
Ce contenu a été entièrement ou partiellement généré par l’intelligence artificielle. Le conseiller a vérifié l’information importante de manière indépendante.