

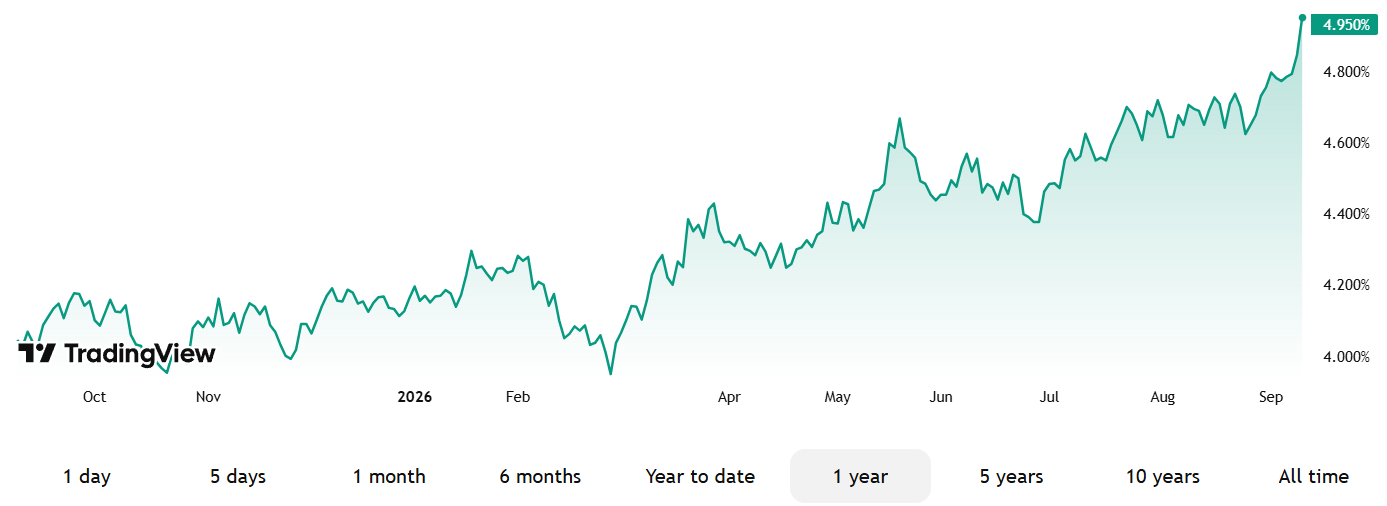
Un phénomène important se dessine actuellement sur le marché obligataire mondial au niveau des taux longs : les gouvernements doivent émettre des quantités considérables de nouvelles obligations au moment même où certains acheteurs traditionnels, notamment étrangers, semblent moins disposés à absorber cette dette.
Lorsque l’offre d’obligations augmente plus rapidement que la demande, leur prix diminue et leur taux d’intérêt augmente. C’est ce que nous observons actuellement sur les principaux marchés obligataires : les taux d’intérêt à long terme ont pris une tendance haussière difficile à renverser.
Les taux long terme: un signal important aux États-Unis
La situation américaine mérite une attention particulière. Malgré les baisses successives de taux à court terme effectuées par la Réserve fédérale l’automne dernier, les taux longs n’ont pas suivi le même chemin et montrent une résistance tenace.
Le taux directeur influence directement les taux à court terme, mais les taux à 10, 20 ou 30 ans sont davantage déterminés par le marché: inflation anticipée, croissance économique, niveau d’endettement et, surtout, équilibre entre l’offre et la demande d’obligations.
Or, avec une dette fédérale qui dépasse maintenant les 40 000 milliards de dollars, des taux durablement élevés deviennent problématiques. À mesure que les anciennes obligations arrivent à échéance et sont refinancées à des taux supérieurs, les dépenses d’intérêt augmentent. Cela représente un pourcentage toujours plus important du budget gouvernemental et contribuant à creuser les déficits.
Un cercle difficile à maîtriser peut alors s’installer : plus de dette → davantage d’intérêts à payer → déficits plus importants → davantage d’obligations à émettre pour financer les déficits → offre obligataire dépassant la demande → pression supplémentaire sur les taux → coût de financement encore plus élevé → déficits encore plus importants → davantage de dette
Comment contenir les taux longs?
Les autorités américaines disposent de plusieurs mécanismes pour tenter de stabiliser le marché obligataire et de maintenir les coûts de financement à un niveau acceptable. Ces mesures sont importantes parce que le marché doit trouver des acheteurs pour une quantité toujours plus grande de dette.
- La FED baisse son taux directeur : normalement, cela influence les taux longs mais ce n’est pas automatique. Au cours de la dernière année, ce n’est pas ce qui s’est passé.
- Le Trésor américain intervient dans la gestion des rachats d’obligations. Il rachète lui-même des obligations longues avec les fonds générés par les obligations courtes fraîchement émises. Scott Bessent a d’ailleurs annoncé le 19 août qu’il doublerait la taille de ce type d’opérations à partir du 9 septembre. La veille, le 8 septembre, il a déclaré : « I’m in the house », ce qui pourrait se traduire par : « Je suis aux commandes du jeu ». Pourtant, dès le jour 1 de la nouvelle opération, le marché obligataire a fait fi de sa déclaration en réagissant avec l’effet inverse de celui espéré. Les taux longs ont fortement augmenté au cours de la journée, atteignant 5,28% pour les 20 et 30 ans et 4,83% pour les 10 ans.
- La FED lance des programmes d’assouplissement quantitatif (Quantitative Easing, QE). Depuis la crise de 2008 et surtout pendant la pandémie, elle a acheté massivement des obligations, jusqu’à quintupler la masse monétaire (source)
- Les autorités réglementaires modifient les règles afin de permettre aux banques commerciales de détenir davantage de titres du Trésor dans leurs bilans. Résultat : les banques commerciales américaines détiennent désormais plus de 2 trilliards de titres gouvernementaux (hors MBS). Ce montant a plus que doublé depuis 2019 (source). La FED crée les devises qu’elle avance aux banques qui, elles, achètent les obligations. Autrement dit, le mécanisme est différent du QE traditionnel, mais c’est toujours le système financier qui absorbe une partie de l’immense quantité de dette émise par Washington.
Le problème est que, jusqu’à présent, tout cela ne semble pas suffire à faire durablement baisser les taux à long terme.
Le dilemme américain
Normalement, lorsqu’une banque centrale veut combattre l’inflation et soutenir sa monnaie, elle maintient des taux d’intérêt élevés. Mais lorsque la dette publique devient extrêmement importante, cette stratégie comporte un coût considérable. En effet, le pourcentage des recettes fiscales alloué aux intérêts payés a frappé en 2025 un record de 19%, délogeant le plus haut sommet de 18,4% des années 80 (Peterson Foundation, jec.senate.gov). La marge de manœuvre est désormais infiniment mince…
Et pourtant, les déficits continuent de s’accumuler année après année. Ainsi, cela a nécessité 250 ans (de 1776 à 2016) pour faire passer la dette américaine de 0 à 20 trilliards de dollars, alors qu’il aura fallu seulement 10 ans (2016 à 2026) pour la faire passer de 20 trilliards à 40 trilliards, un rythme beaucoup trop rapide par rapport à celui de la croissance économique! (source)
Les États-Unis font face à une équation délicate :
- Maintenir des taux élevés aide à combattre l’inflation et à soutenir le dollar, mais augmente le coût du service de la dette et fragilise les finances publiques.
- À l’inverse, faire fortement baisser les taux soulage le gouvernement, les entreprises et les consommateurs, mais ravive l’inflation et réduit l’attrait du dollar pour les investisseurs obligataires.
Il devient donc de plus en plus difficile de poursuivre simultanément trois objectifs : protéger la force de la monnaie, maintenir la dette soutenable et maîtriser l’inflation.
Pourquoi cela pourrait favoriser les métaux précieux
À court terme, l’incertitude entourant les taux peut provoquer de la volatilité sur les marchés, y compris sur les métaux précieux. À moyen et à long terme, cependant, nous croyons que cette dynamique pourrait devenir particulièrement favorable à l’or et à l’argent.
En effet, si les taux longs continuent de progresser au point de menacer la stabilité du marché obligataire ou des finances publiques -ce qui constitue notre thèse-, les autorités américaines vont fort probablement devoir intervenir plus vigoureusement afin de les faire rebaisser: davantage de liquidités, modifications réglementaires ou nouvelles interventions de la Réserve fédérale sur le marché obligataire comme celles citées plus haut.
Or ces solutions ont un point commun : elles impliquent, directement ou indirectement, des politiques financières et monétaires plus accommodantes qui alimentent l’inflation, dévaluent la monnaie et stimulent les métaux précieux comme actifs.
Plus on va s’approcher de ce scénario qui semble inévitable, plus les investisseurs vont rechercher des actifs capables de conserver la valeur de leur patrimoine. D’ailleurs, plusieurs professionnels remettent en question la désignation « actif sans risque » traditionnellement attribuée aux obligations gouvernementales. Ray Dalio, par exemple, souligne que l’absence de risque de défaut ne signifie pas l’absence de risque : une obligation peut être remboursée intégralement tout en faisant subir à son détenteur une perte importante de pouvoir d’achat si la monnaie se déprécie, ce qui est en soi une forme de risque (source). Peu d’alternatives s’offrent aux investisseurs et les métaux précieux vont sans doute devenir l’actif le plus convoité en tant que valeur refuge.
En d’autres termes, voici le scénario qui pourrait se réaliser :
Augmentation des taux longs → stress de financement du gouvernement américain → intervention massive de la FED (création monétaire) et du Trésor américain → hausse accélérée des métaux précieux
Conclusion
Si les taux demeurent élevés, le poids de la dette deviendra de plus en plus difficile, voire impossible, à supporter. S’ils sont ramenés fortement vers le bas malgré une inflation persistante, c’est plutôt la valeur de la monnaie qui en absorbera le coût. Nous croyons que les instances gouvernementales vont plutôt favoriser la stabilité du pays, au détriment de la valeur de la devise.
Dans ce contexte, nous continuons de croire que les métaux précieux occupent une place particulièrement importante dans la préservation du patrimoine à long terme.
N’hésitez pas à communiquer avec nous pour découvrir notre offre en placement. Il nous fera plaisir de vous aider à saisir des opportunités sur les marchés financiers.
Cette information a été préparée par Pascal Charpentier qui est un gestionnaire de portefeuille pour iA Gestion privée de patrimoine inc. et ne reflète pas nécessairement l’opinion de iA Gestion privée de patrimoine inc. L’information contenue dans le présent bulletin provient de sources jugées fiables, mais nous ne pouvons pas garantir son exactitude ni sa fiabilité. Les opinions exprimées sont fondées sur une analyse et une interprétation remontant à la date de publication. Elles peuvent changer sans préavis. De plus, elles ne constituent ni une offre ni une sollicitation d’achat ou de vente des titres mentionnés. L’information contenue dans le présent document peut ne pas s’appliquer à tous les types d’investisseurs. Le gestionnaire de portefeuille ne peut ouvrir des comptes que dans les provinces où il est inscrit.
iA Gestion privée de patrimoine inc. est membre du Fonds canadien de protection des investisseurs et de l’Organisme canadien de réglementation des investissements. iA Gestion privée de patrimoine est une marque de commerce et un autre nom sous lequel iA Gestion privée de patrimoine inc. exerce ses activités.
Ce contenu a été entièrement ou partiellement généré par l’intelligence artificielle. Le conseiller a vérifié l’information importante de manière indépendante.